Quantitative Trading & Portfolio Models
量化交易与投资组合模型
基于统一回测基准与图神经网络,研究金融时序预测与资产关联建模。
研究概述
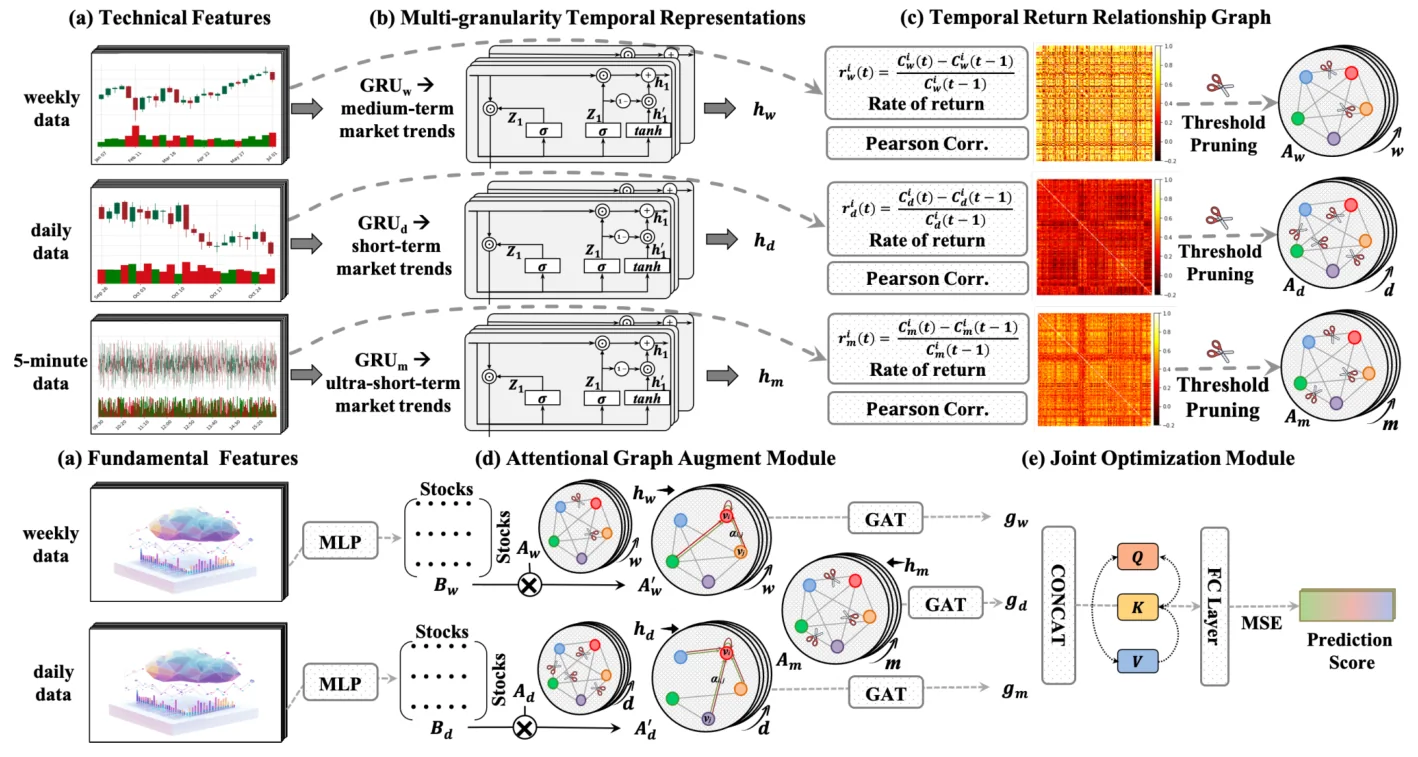
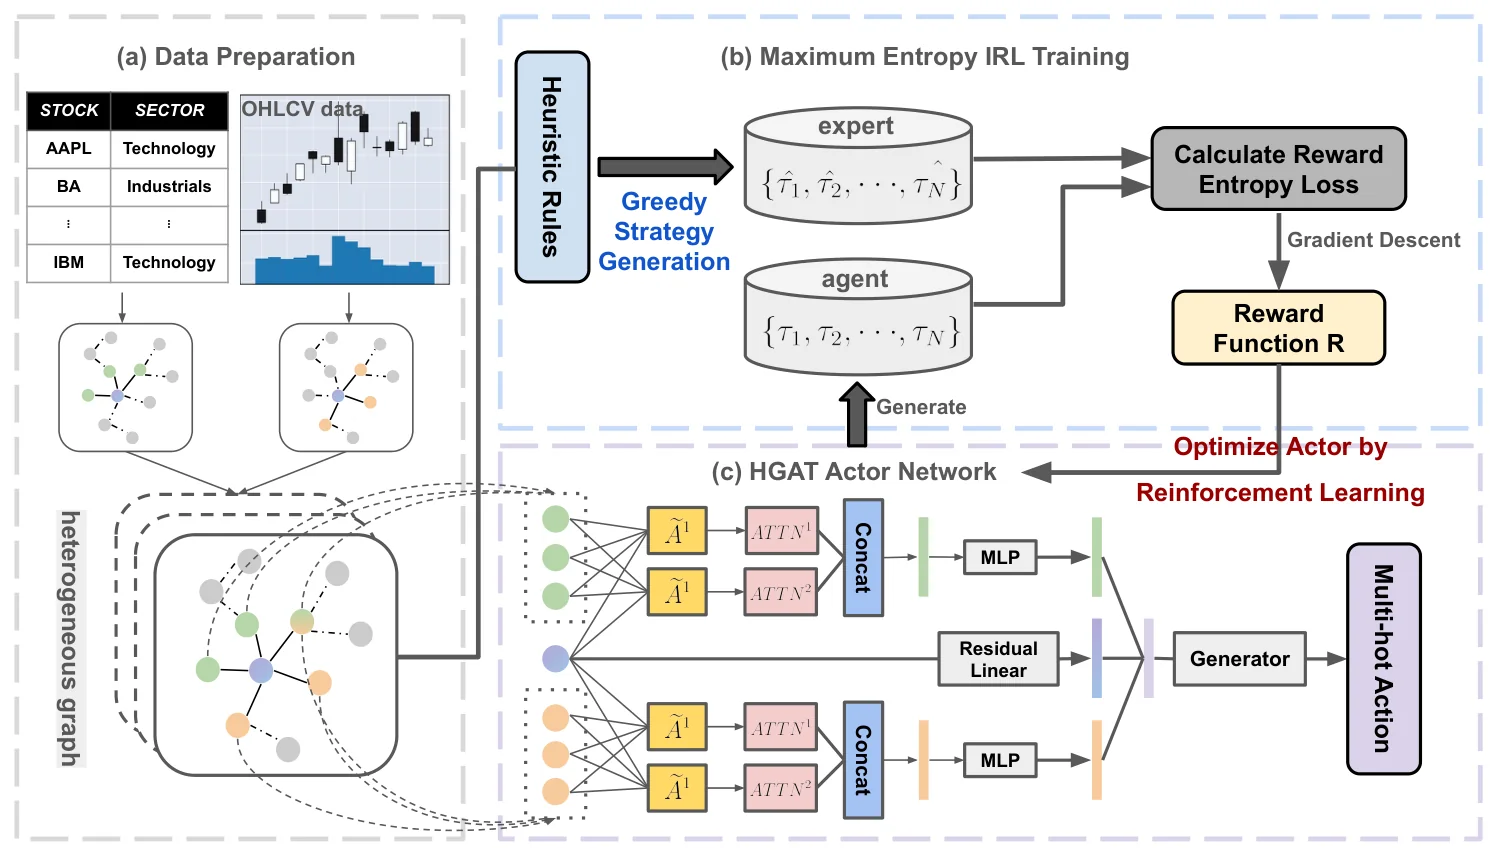
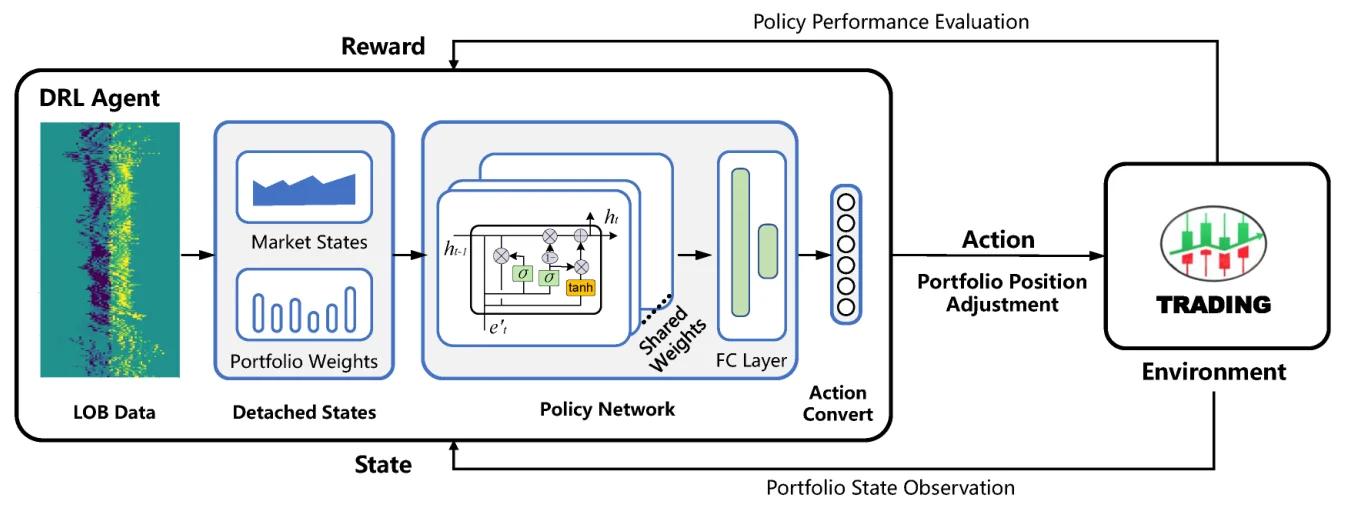
量化交易与投资组合模型方向聚焦金融时间序列预测、资产关联建模与交易决策,研究如何在贴近真实市场约束的条件下改进预测与决策模型。在金融时序预测上,我们提出延迟感知的图神经随机微分方程 DGNSDE,刻画股票间的领先—滞后关系与市场的连续时间演化,并提出融合周、日、分钟三级粒度的多粒度图增强学习框架;在交易与组合决策上,提出面向高频交易的连续空间策略优化方法 DRPO,并与合作单位提出启发式引导的逆强化学习投资组合框架。在通用时间序列预测方法上,合作提出多尺度分解框架 AMD、按 patch 过滤时空依赖的图模型 TimeFilter,以及将大语言模型适配于时间序列表示学习的 aLLM4TS。我们同时维护时序预测文献清单 Awesome Time Series Forecasting。
论文成果
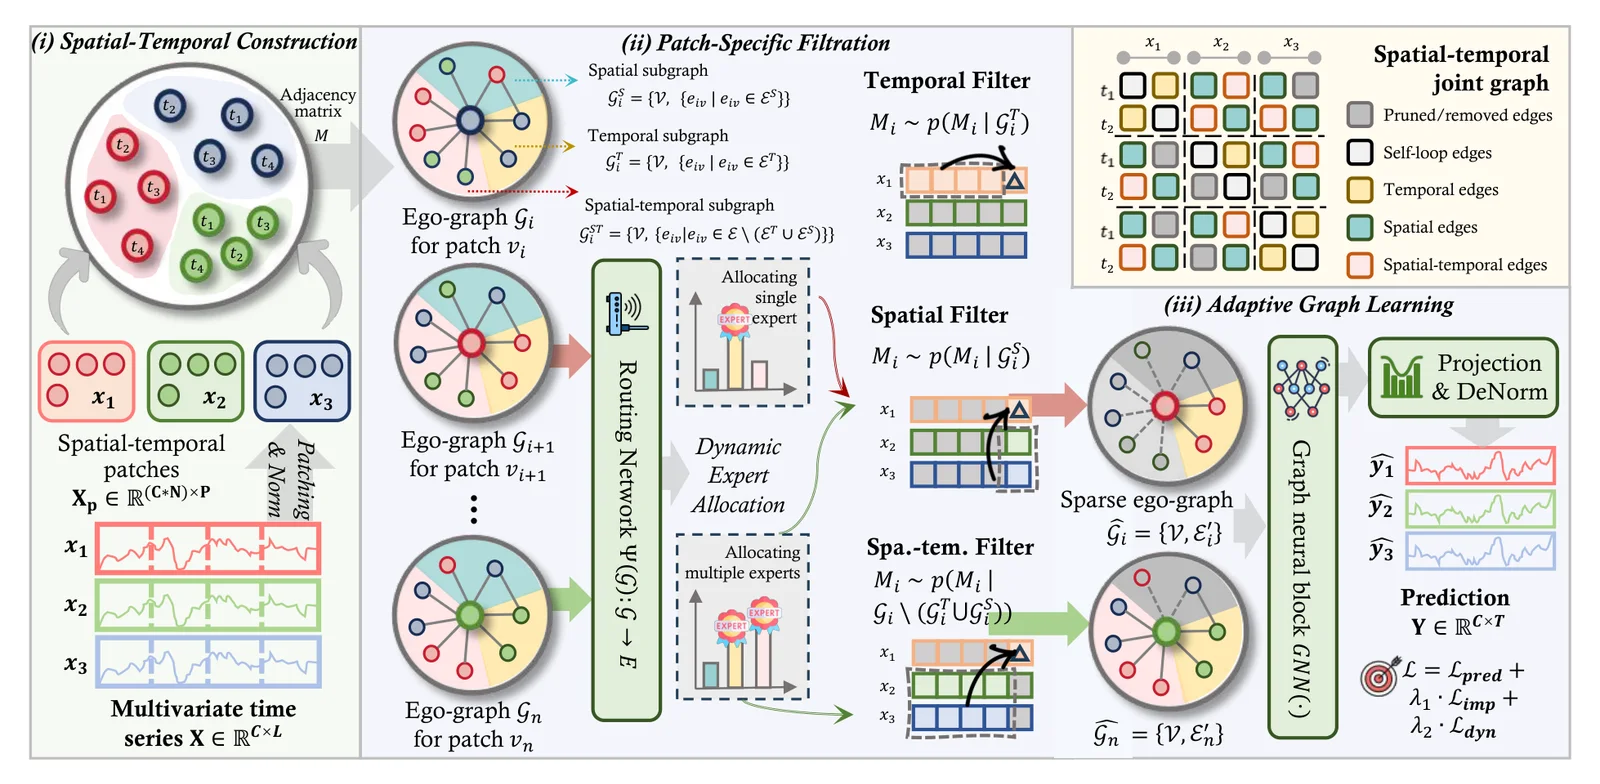
TimeFilter 整体结构 ICML 2025
TimeFilter: Patch-Specific Spatial-Temporal Graph Filtration for Time Series Forecasting
时间序列预测中,通道独立策略忽略变量间的关联,通道依赖策略不加区分地建模全部依赖、容易引入噪声,按特征相似性分组的通道聚类又难以刻画复杂、随时间变化的交互。TimeFilter 是基于图神经网络的依赖建模框架:先由输入序列构建时空图,再以 patch 为单位过滤无关关联、保留最关键的依赖,实现自适应、细粒度的依赖建模。论文在 13 个来自不同应用领域的真实数据集上进行了实验。
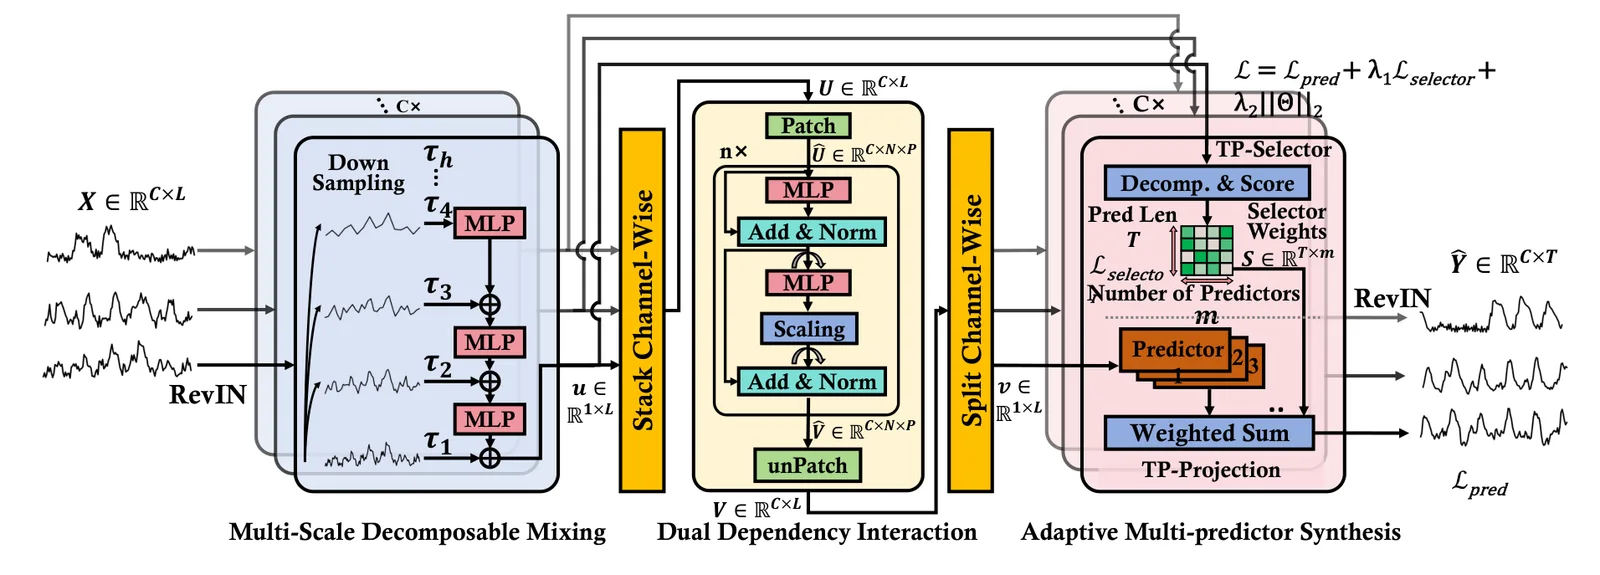
AMD 整体结构 AAAI 2025
Adaptive Multi-Scale Decomposition Framework for Time Series Forecasting
真实时间序列在不同尺度上呈现不同模式,未来变化受多个相互交织的尺度共同影响。Transformer 类方法擅长捕捉长程依赖,但计算复杂度高、容易过拟合;MLP 类方法计算高效,却难以刻画尺度复杂的时间模式。基于对时间序列多尺度纠缠效应的观察,AMD 以多尺度可分解混合模块将序列分解为不同尺度的时间模式并加以聚合,配合双重依赖交互模块与自适应多预测器合成模块,同时建模时间依赖与通道依赖,并利用自相关性优化多尺度信息的融合。
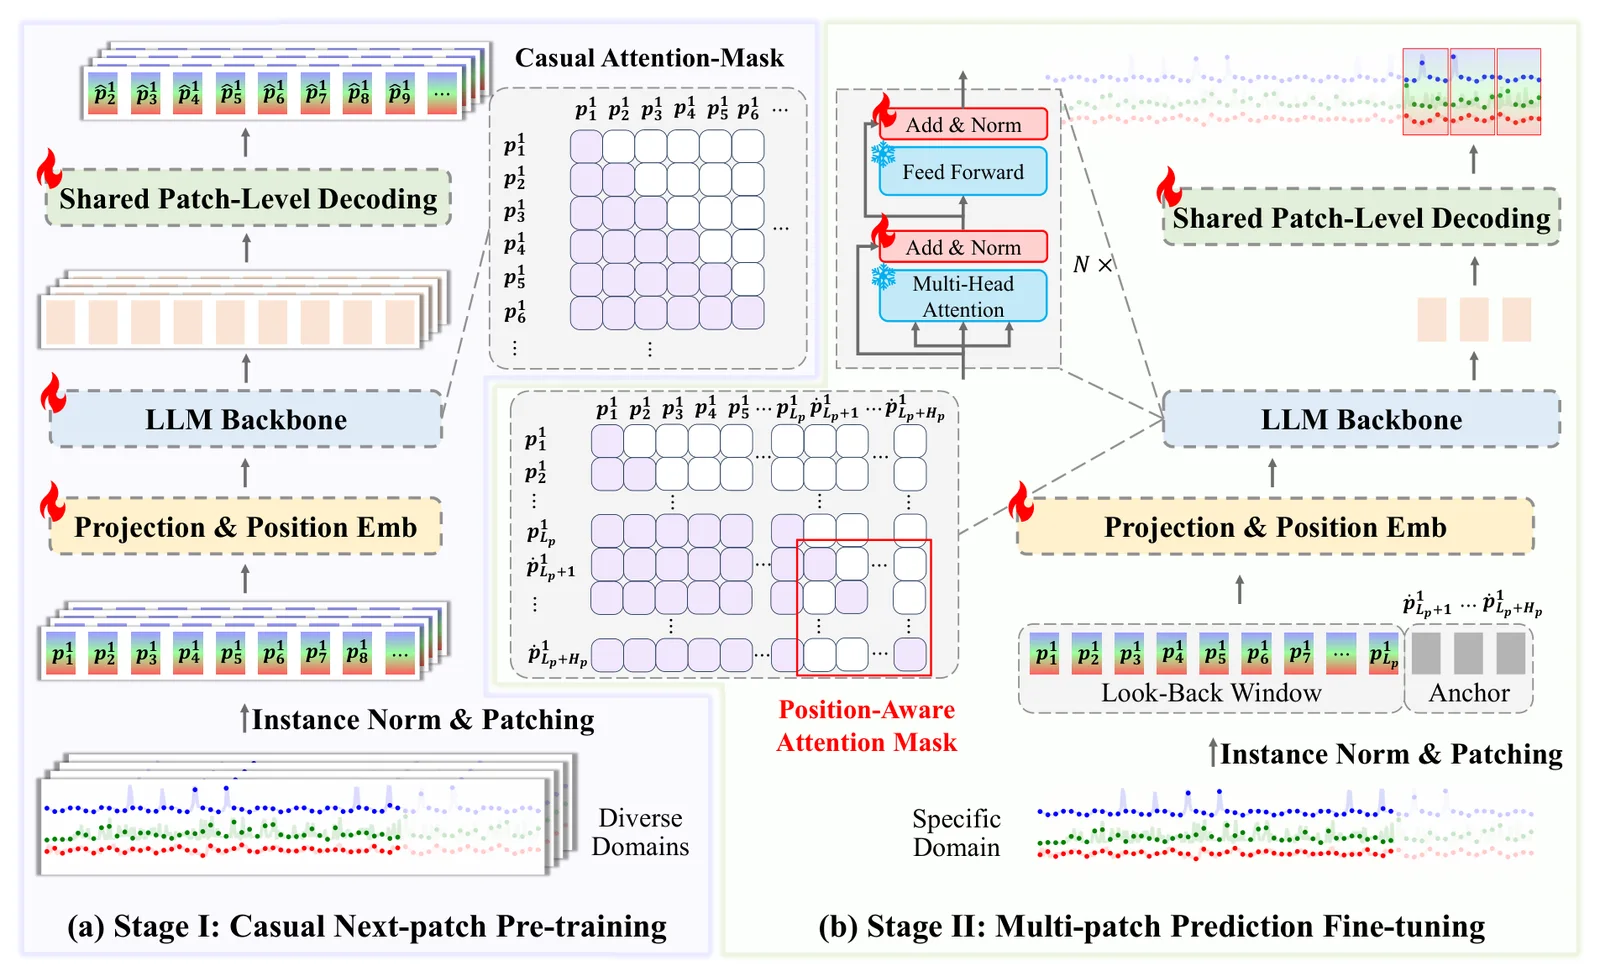
aLLM4TS 模型框架 ICML 2024
Multi-Patch Prediction: Adapting Language Models for Time Series Representation Learning
aLLM4TS 将大语言模型用于时间序列表示学习,把时间序列预测重新表述为自监督的多 patch 预测任务。训练分两个阶段:先在多种时间序列数据集上以预测下一个 patch 为目标进行因果持续预训练,使大语言模型适应时间序列数据;再在目标场景中针对多 patch 预测进行微调。模型采用逐 patch 解码层,直接将各个 patch 映射为时间序列,区别于以往依赖序列级解码的方法。论文在多项下游任务上评估了所学表示的效果与可迁移性。
20261 篇
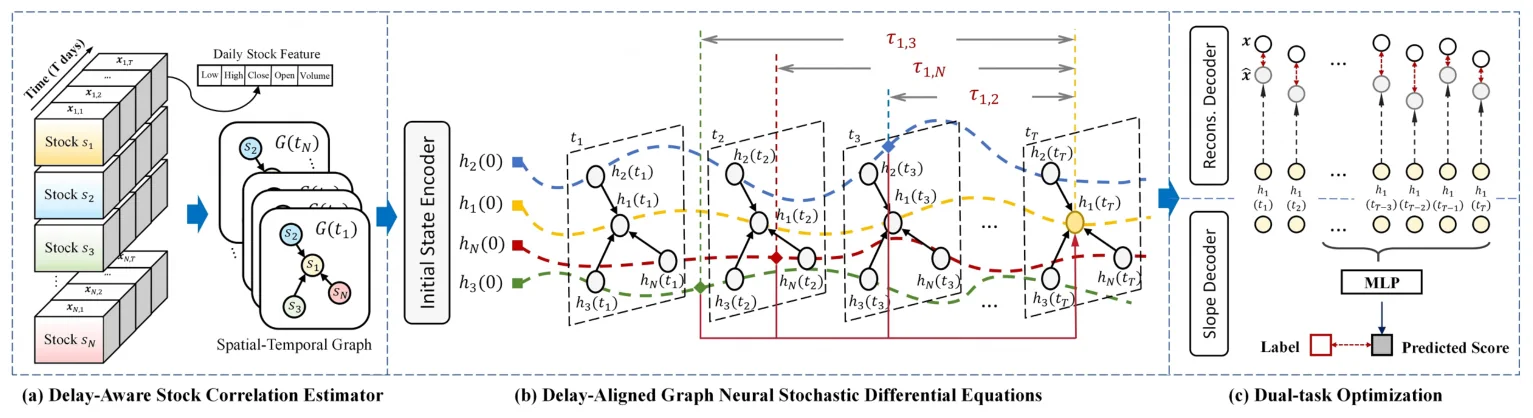
20252 篇
TKDE 2025IEEE Transactions on Knowledge and Data Engineering
Financial Time Series Prediction With Multi-Granularity Graph Augmented Learning