Financial Multi-Agent Simulation
金融多智能体模拟
基于银行间网络数据与多智能体方法,推演信用评级、风险传染与政策冲击。
研究概述
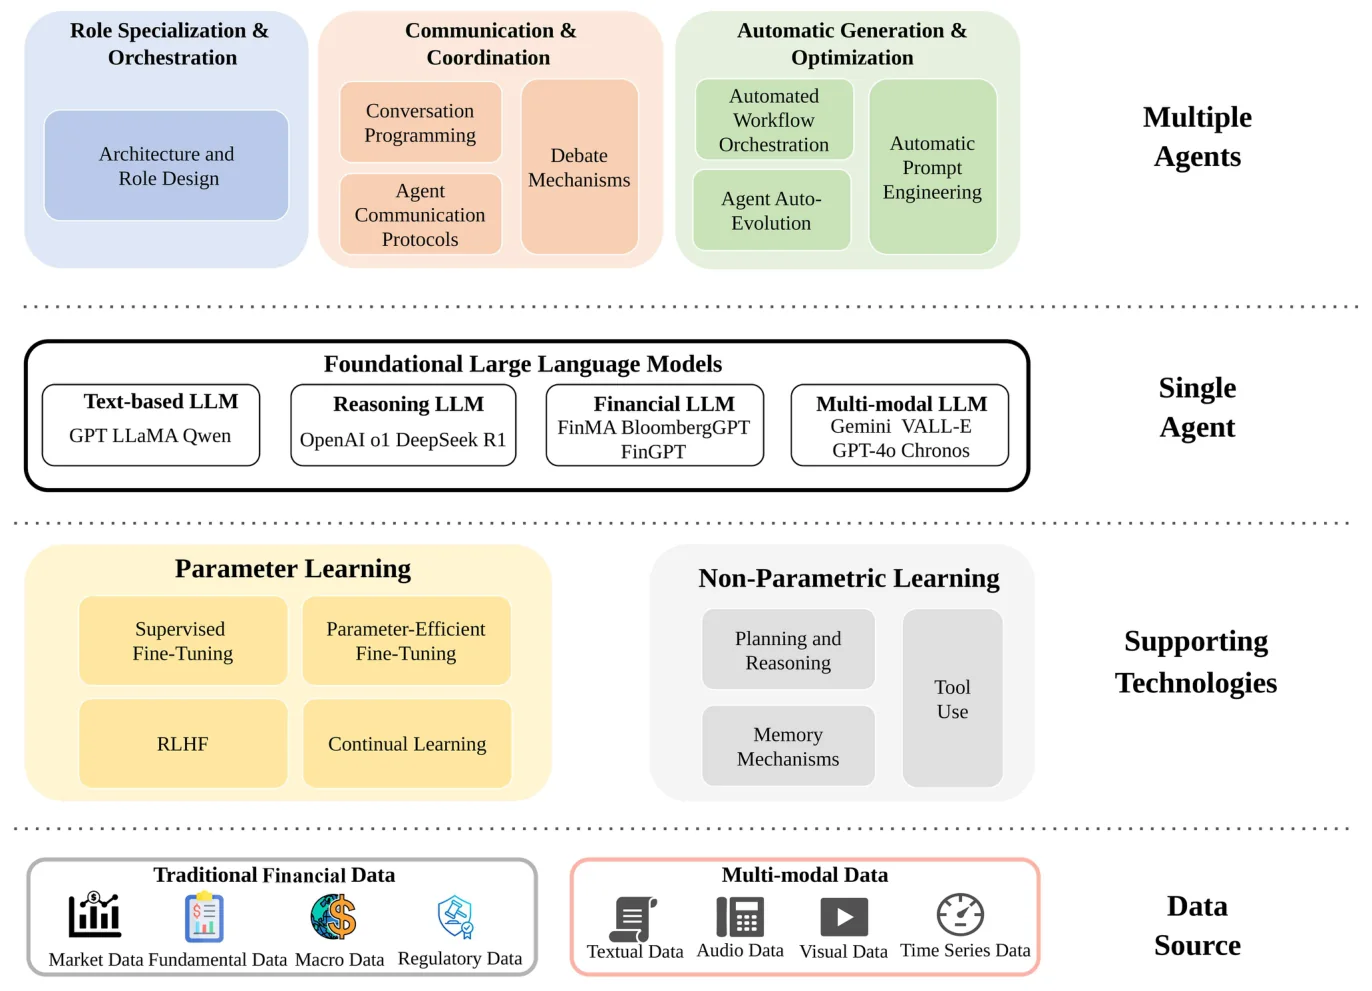
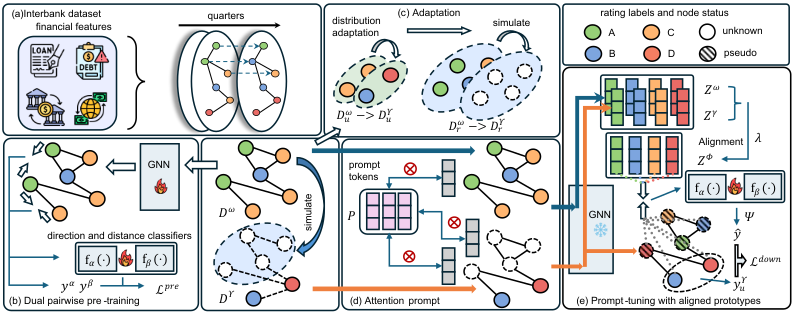
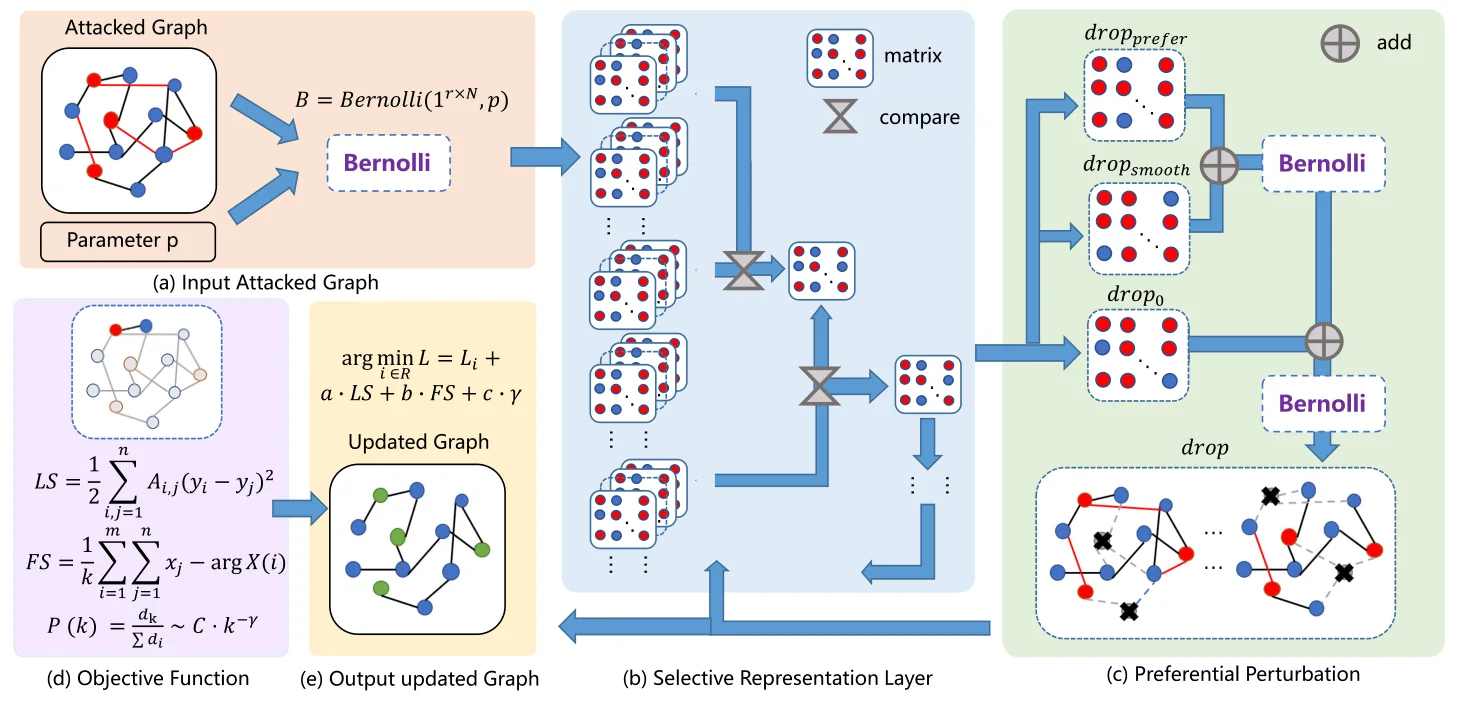
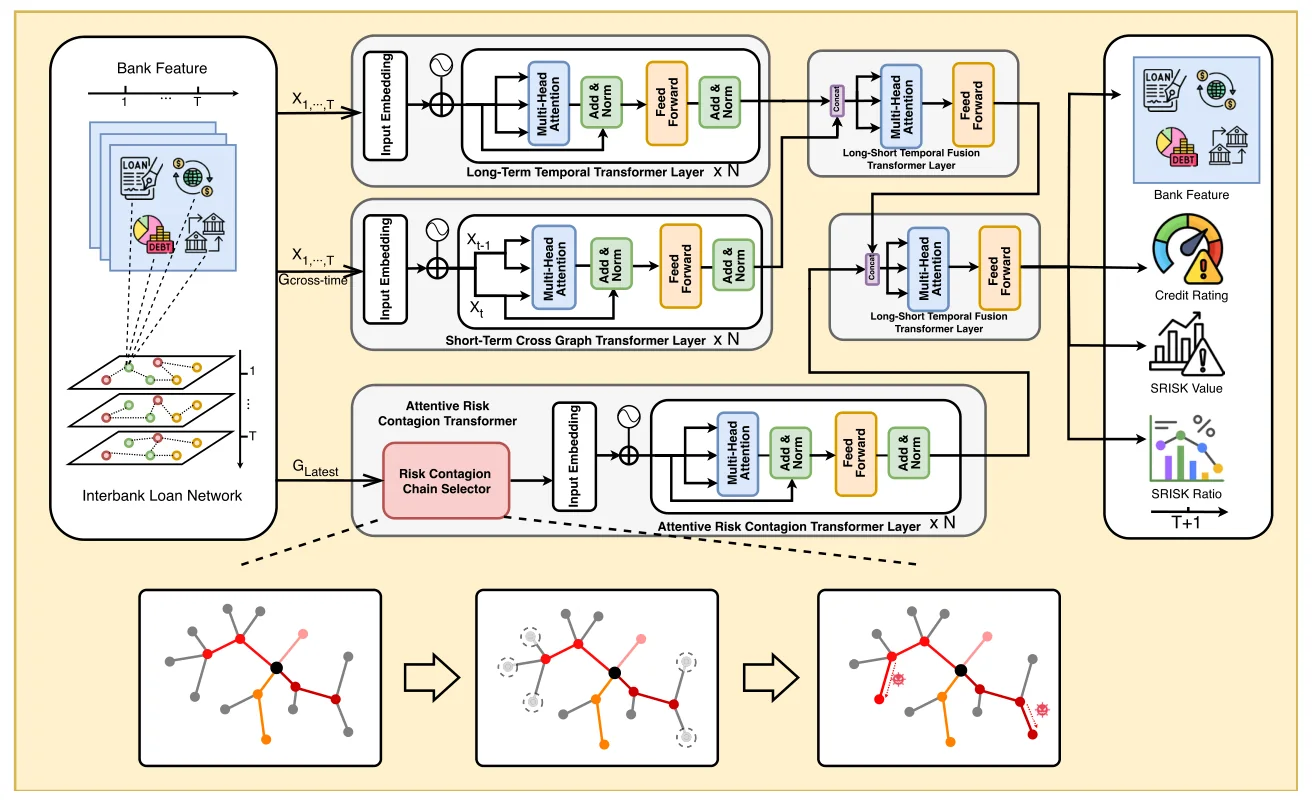
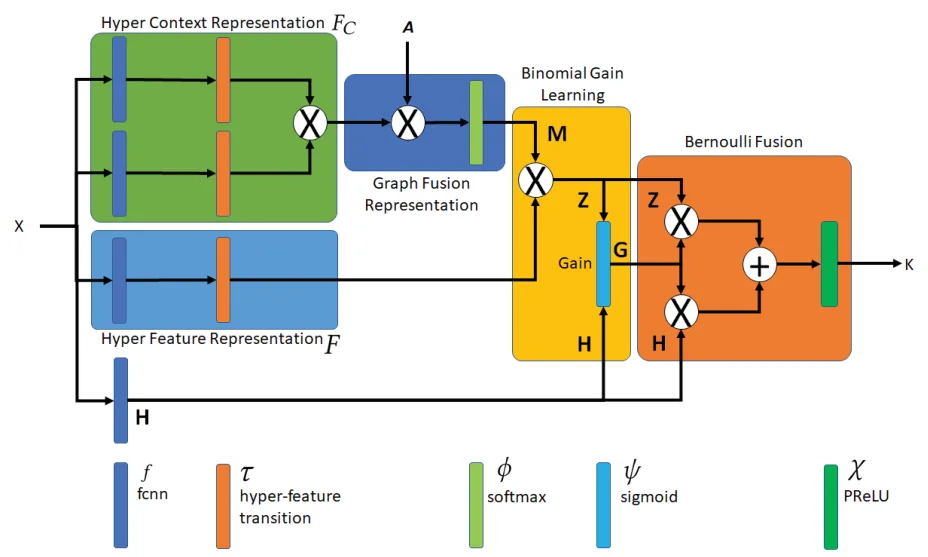
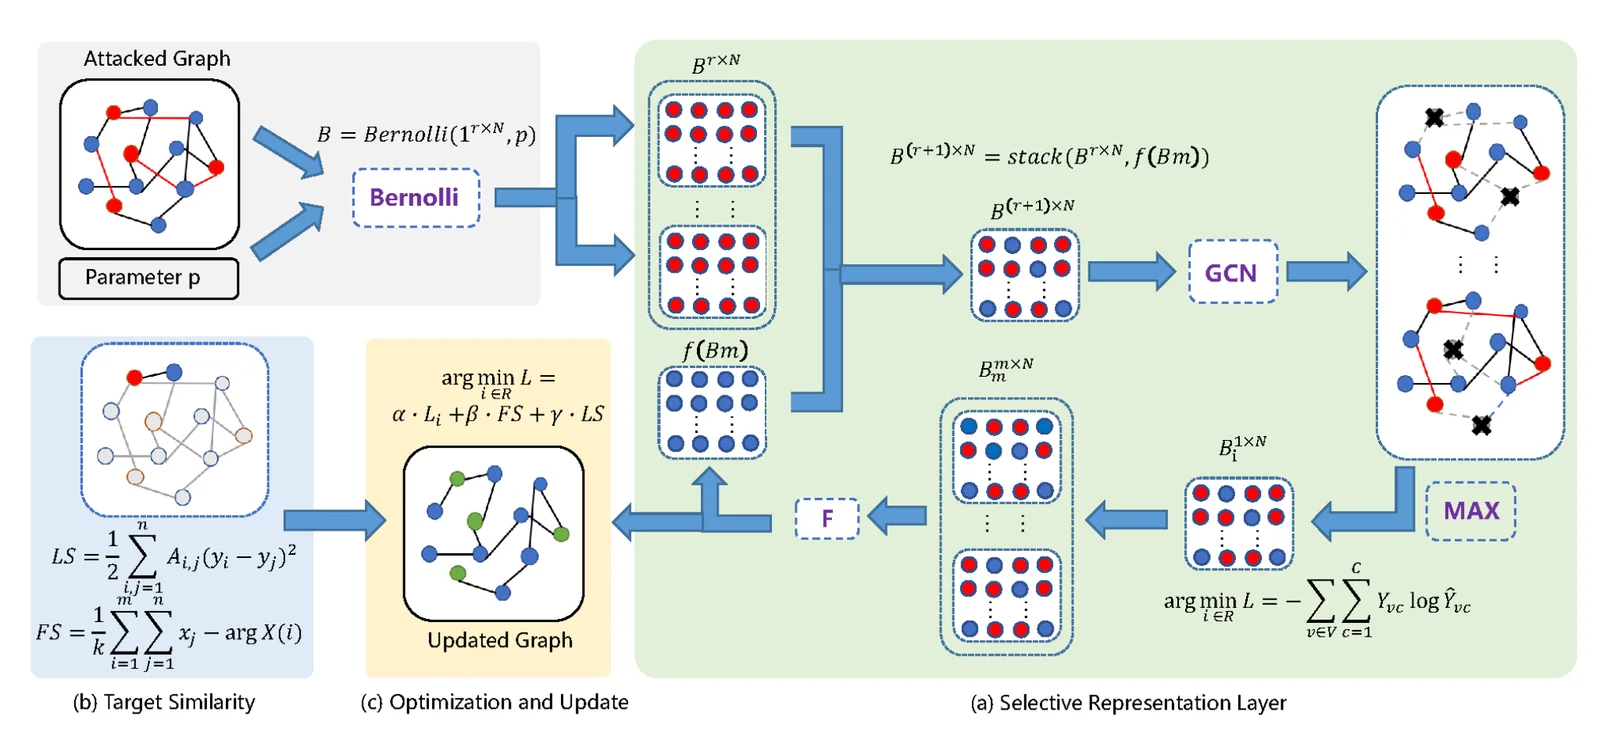
金融多智能体模拟方向以银行间网络等复杂金融系统为研究对象,将金融机构视为相互关联、相互作用的主体,研究信用评级、风险传染与外部冲击下的系统演化。围绕银行间信用评级,我们先后提出融合机构间关联的图注意力评级预测方法 TGAR,面向信息操纵与数据投毒攻击的鲁棒评级方法 SA-GNN 与 PSAGNN,刻画长短期网络演化与风险传染的层次化评级模型 HFTCRNet,以及应对财务披露时间交错与季度分布偏移的预训练—提示微调框架 DPTAP;在大语言模型方向,系统综述了基于大语言模型的多智能体系统在金融市场仿真中的技术与应用。为支撑可复现研究,我们开源了 Interbank 数据集与方法库,覆盖 2016Q1–2023Q4 共 32 个季度的全球银行间网络与财务特征,并公开了以标准辩论赛制比较大模型金融论证过程的 AIDebate 项目。
论文成果
20261 篇
SCIS 2026Science China Information Sciences
Large language model-based multi-agent systems for financial markets simulation: a survey
20251 篇
20242 篇
TNNLS 2024IEEE Transactions on Neural Networks and Learning Systems
Preferential Selective-Aware Graph Neural Network for Preventing Attacks in Interbank Credit Rating
TNNLS 2024IEEE Transactions on Neural Networks and Learning Systems
HFTCRNet: Hierarchical Fusion Transformer for Interbank Credit Rating and Risk Assessment
20232 篇
评测结果
| 年份 | DPTAP | TGAR | HFTCRNet | GAT | GCN |
|---|---|---|---|---|---|
| 2023 | 0.7401 | 0.6197 | 0.5090 | 0.4556 | 0.4721 |
| 2022 | 0.7234 | 0.7536 | 0.7130 | 0.6887 | 0.6384 |
| 2021 | 0.6745 | 0.7539 | 0.6935 | 0.6891 | 0.6408 |
| 2020 | 0.6189 | 0.7112 | 0.6600 | 0.6601 | 0.6211 |